 中文
 English
 Español
 Francés
 Русский
 العربية
 Deutsch
 Italiano
 한국인
 Melayu
 ไทย
 Việt
 bahasa Indonesia
 қазақ
 Nederlands
 Ελληνικά
 Magyar
 čeština
 Suomalainen
 Filipino
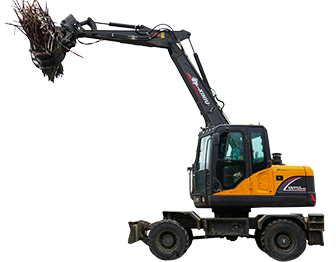
Financiamento de uma Escavadora de Rodas: Empréstimo vs Leasing vs Aluguer
Revisto por Justin, Engenheiro de Produto · Com base nas especificações oficiais da fábrica e relatórios do setor, agosto de 2026
TL;DR:As TAEG dos empréstimos variam entre 5% para crédito forte e quase 29% para crédito fraco. O leasing reduz os pagamentos mensais, mas exclui a propriedade. A escolha certa depende de quanto tempo vai manter a máquina.
A maioria dos empreiteiros que compram uma escavadora de rodas não paga a pronto, e a estrutura de financiamento escolhida afeta o custo real da máquina tanto quanto o preço de compra negociado. Compreender as opções antes de falar com um credor coloca o comprador numa posição mais forte do que entrar e aceitar o que for oferecido primeiro.
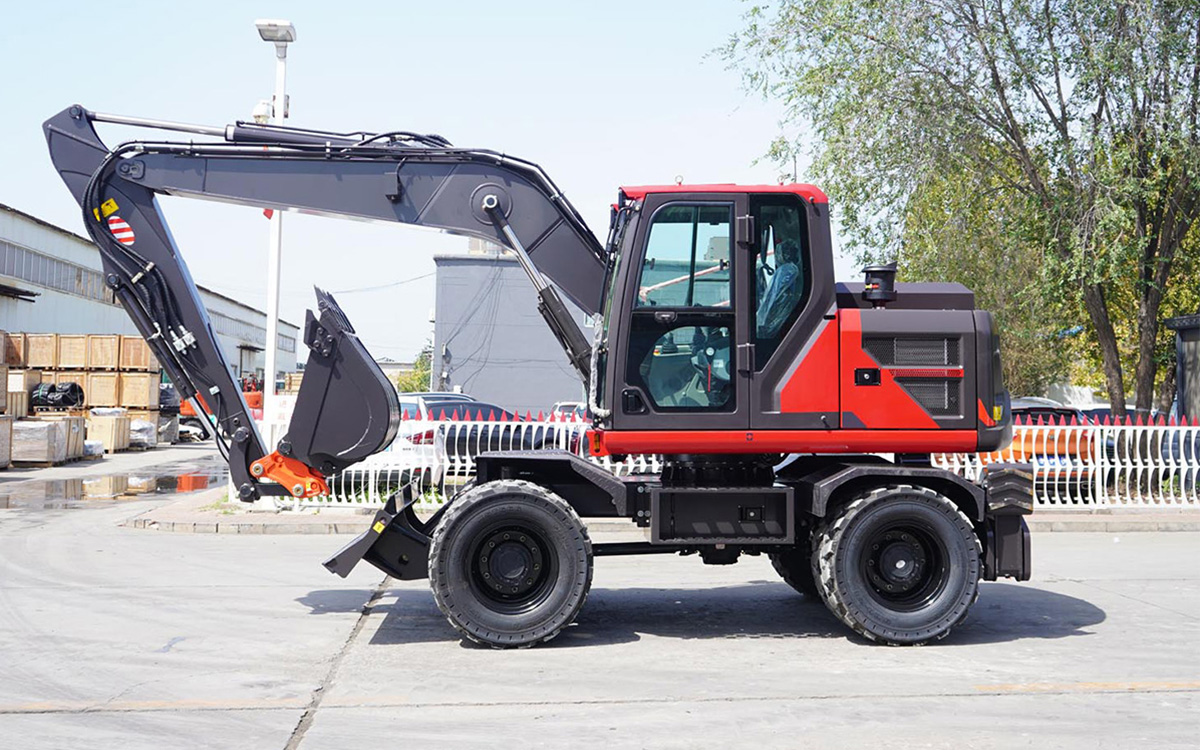
Três formas de adquirir a máquina e como diferem na prática
Empréstimo para equipamento
Um acordo direto: um credor fornece fundos para adquirir a máquina, o comprador é proprietário desde o primeiro dia e a própria máquina serve normalmente como garantia. A maioria dos empréstimos para equipamentos cobre 80 a 100 por cento do preço de compra, o que significa que um comprador com crédito sólido pode precisar de pouca ou nenhuma entrada.
Locação de equipamento
Uma locação permite o uso da máquina sem possuí-la diretamente, com pagamentos mensais durante um prazo fixo. No final, as opções são normalmente devolver a máquina, renovar a locação ou comprá-la pelo seu valor residual. As locações geralmente oferecem pagamentos mensais mais baixos do que um empréstimo para a mesma máquina, uma vez que o comprador não está a pagar pela propriedade total.
Aluguel
Nenhum compromisso de financiamento, a um custo significativamente mais elevado por dia de uso real. O aluguer adequa-se a necessidades de curto prazo, testar um tipo de máquina antes de se comprometer, ou projetos verdadeiramente pontuais onde a posse contínua não faz sentido.
Como serão os números em 2026
As taxas de empréstimo para equipamentos de construção normalmente variam entre 6,5 e 11 por cento de TAEG por parte de credores tradicionais para mutuários bem qualificados, com os equipamentos de construção consistentemente classificados entre as categorias mais favoráveis, uma vez que os credores os consideram garantias sólidas com valor de revenda fiável, de acordo com dados de taxas de empréstimo de equipamentos de 2026 por setor. Mutuários com crédito mais fraco pagam significativamente mais: cenários ilustrativos de 2026 num empréstimo de 50.000 dólares mostram aproximadamente 1.014 dólares por mês a 8 por cento de TAEG para crédito excelente, subindo para cerca de 1.468 dólares por mês a 25 por cento de TAEG para crédito mais fraco, uma diferença de quase 27.000 dólares em juros totais ao longo da vida do empréstimo, de acordo com análise de financiamento de equipamentos de 2026…
Alguns fabricantes ofereceram financiamento promocional a 0% por até 60 meses em máquinas novas qualificadas durante partes de 2026, embora estas promoções sejam tipicamente específicas de marca e modelo, em vez de estarem disponíveis universalmente na categoria de equipamento compacto, por isso vale a pena confirmar os termos promocionais atuais diretamente com o fabricante ou concessionário envolvido numa compra específica.
Cinco perguntas que determinam qual estrutura se adequa
Por quanto tempo, realisticamente, espera manter esta máquina específica?
Preservar dinheiro para salários, materiais e outro capital de giro é mais valioso do que possuir o ativo diretamente?
Qual é o seu perfil de crédito atual e como isso afeta as taxas realmente disponíveis para si?
A sua empresa planeia atualizar para uma máquina maior ou diferente nos próximos anos?
A prestação mensal seria coberta confortavelmente pela receita que a própria máquina gera?
Um comprador que planeia manter uma máquina durante toda a sua vida útil, com reservas de caixa razoáveis e crédito sólido, sai frequentemente a ganhar ao financiar ou pagar a pronto. Um comprador que espera atualizar dentro de poucos anos, ou que prioriza pagamentos mensais mais baixos em detrimento da propriedade eventual, descobre frequentemente que o leasing é a melhor opção estrutural.
A verdadeira matemática por trás do aluguer versus compra a longo prazo
Alugar parece a opção de menor compromisso, mas a comparação de custos totais muda significativamente com a frequência de utilização. A utilização frequente e regular acumula taxas diárias de aluguer num total que pode exceder o preço de compra de uma máquina comparável em poucos anos, o que é parte da razão pela qual a despesa com aluguer para além do uso ocasional ou sazonal tende a favorecer a propriedade, uma vez que a matemática é realmente feita. Essa comparação inverte-se para uso genuinamente ocasional, onde a estrutura de zero compromisso do aluguer evita pagar por uma máquina que, de outra forma, ficaria parada a maior parte do ano.
O que os credores realmente verificam antes de aprovar
Para além do limite de pontuação de crédito mencionado, os credores geralmente querem ver dois a três anos de declarações fiscais da empresa, extratos bancários recentes, comprovativo de seguro e uma cotação formal do fornecedor do equipamento que especifique exatamente o que está a ser financiado e por quanto tempo, de acordo com as orientações de financiamento do setor para empreiteiros e compradores de equipamentos. Uma empresa mais recente sem esse histórico não é automaticamente excluída, mas deve esperar uma análise mais rigorosa da experiência no setor e uma explicação mais clara de como a máquina irá gerar receita.
A realidade da pontuação de crédito, sem rodeios
Uma pontuação de crédito de 680 ou superior geralmente desbloqueia taxas razoáveis, com 720+ a ter acesso às melhores condições disponíveis. Pontuações abaixo de 620 ainda podem ser elegíveis em muitos casos, mas espere um pagamento inicial maior, prazos mais curtos e taxas significativamente mais altas, por vezes na faixa dos 20% de TAEG. Isto não é motivo para evitar o financiamento com crédito mais fraco, mas é motivo para calcular os números reais antes de assumir que o financiamento é automaticamente mais barato do que alugar ou adiar a compra para melhorar primeiro o crédito.
Uma consideração fiscal que vale a pena conhecer
Nos Estados Unidos, a Secção 179 do código fiscal permite que as empresas deduzam o preço total de compra de equipamentos qualificados colocados em serviço durante o ano fiscal, mesmo quando o equipamento é financiado em vez de pago a dinheiro, de acordo com as orientações do IRS referenciadas em múltiplas fontes de financiamento de equipamentos de 2026. Para muitos empreiteiros, esta dedução reduz significativamente o custo real após impostos do financiamento de novos equipamentos, embora a elegibilidade e os limites variem conforme o ano e a situação empresarial, e isto não substitui a orientação de um contabilista qualificado familiarizado com a sua situação fiscal específica.
Financiamento de equipamentos usados: o que muda
O financiamento de uma escavadora de rodas usada funciona geralmente da mesma forma que o financiamento de uma nova, com duas diferenças consistentes: as taxas costumam ser 1 a 2 por cento mais altas do que no financiamento de equipamento novo, e os prazos do empréstimo são geralmente mais curtos, muitas vezes limitados a cerca de 60 meses, em comparação com até 84 meses disponíveis em alguns empréstimos para equipamento novo. Isto deve ser tido em conta na decisão de compra entre usado e novo, juntamente com a diferença de preço da máquina por si só, uma vez que as próprias condições de financiamento alteram a comparação do custo total.
Considerações de financiamento internacional e transfronteiriço
Um comprador que adquire uma escavadora de rodas diretamente de um fabricante no estrangeiro enfrenta um panorama de financiamento algo diferente dos empréstimos para equipamento doméstico. Cartas de crédito e acordos de financiamento comercial são frequentemente utilizados para colmatar a lacuna entre as estruturas padrão de empréstimos para equipamento e a aquisição no estrangeiro, de acordo com a cobertura de financiamento de equipamento de 2026 que aborda especificamente o aprovisionamento internacional. Um banco doméstico ou financiador de equipamento pode ter experiência limitada no financiamento de uma compra direta no estrangeiro, o que torna importante discutir este cenário específico com um financiador cedo, em vez de assumir que os termos padrão de empréstimo para equipamento doméstico se aplicarão automaticamente a uma transação internacional.
Confirme os termos atuais diretamente antes de se comprometer
As taxas de financiamento, as ofertas promocionais e os requisitos dos credores mudam frequentemente e variam consoante a região, o credor e o perfil do comprador. Confirme as opções de financiamento atuais e quaisquer condições promocionais disponíveis diretamente com a Rhinoceros ou com o seu concessionário e credor de equipamento escolhido antes de finalizar uma compra, uma vez que os valores neste artigo refletem condições gerais do mercado de 2026 e não uma oferta específica para qualquer transação individual.
Porque é que o financiamento muitas vezes supera o pagamento a pronto, mesmo quando se dispõe de dinheiro
Um empreiteiro com 35.000 dólares disponíveis para comprar uma máquina a pronto tem um ativo totalmente pago, mas também menos 35.000 dólares disponíveis para concorrer a novos projetos, cobrir a folha de pagamento durante um mês fraco ou lidar com uma reparação inesperada noutro local da frota, de acordo com orientações de financiamento de equipamento de construção para 2026. Financiar a mesma compra ao longo de vários anos com uma entrada modesta mantém esse dinheiro a trabalhar no negócio enquanto a própria máquina gera receita para pagar as suas prestações. O volume de financiamento de equipamentos em toda a indústria cresceu significativamente até ao início de 2026, um sinal de que mais empreiteiros estão a escolher preservar capital de giro em vez de pagar a pronto, mesmo quando tecnicamente o poderiam fazer, de acordo com dados da Equipment Leasing and Finance Association referidos em análise do mercado de financiamento de escavadoras em 2026…
Esta não é uma regra universal. Um empreiteiro com reservas de caixa substanciais e sem necessidade de curto prazo desse capital noutro lugar pode ainda assim sair a ganhar pagando a pronto e evitando juros por completo. A questão não é que financiar esteja sempre correto, é que pagar a pronto não é automaticamente a decisão financeiramente mais inteligente só porque evita pagamentos de juros.
Como a idade e o histórico do negócio afetam o que está realmente disponível
As opções de financiamento diferem significativamente consoante a fase do ciclo de vida em que uma empresa se encontra. Uma empresa estabelecida, com dois ou mais anos de receitas consistentes e crédito sólido, tem normalmente acesso a prazos mais longos, entradas mais baixas e aprovação mais rápida. Uma empresa mais recente ou um proprietário-operador de primeira viagem ainda pode obter aprovação, mas os credores analisam mais atentamente a experiência no setor — mesmo o trabalho anterior como contratante 1099 conta — e uma explicação clara de como a máquina vai gerar receita é mais importante para um histórico de crédito mais reduzido. Chegar preparado com extratos bancários e um plano de receita específico, em vez de uma intenção geral de “começar a usá-la para trabalhos”, melhora de forma mensurável as hipóteses de aprovação para uma empresa mais recente.
Agrupar vários equipamentos num único pacote de financiamento
Um empreiteiro que adquire uma escavadora de rodas juntamente com outros equipamentos, um reboque, um pacote de acessórios ou uma segunda máquina pode, frequentemente, agrupar várias compras num único pacote de locação ou empréstimo, em vez de financiar cada uma separadamente. Isto pode simplificar o orçamento mensal num único pagamento previsível, em vez de vários, embora valha a pena confirmar que a agregação não prolonga o prazo de itens que depreciam mais rapidamente, como acessórios, para além da sua vida útil realista, apenas para coincidir com o prazo da máquina principal.
O que um pedido formal de financiamento realmente exige
Para além do limite de pontuação de crédito, um credor a processar um pedido de financiamento de equipamento normalmente quer um conjunto específico e consistente de documentos prontos antecipadamente: extratos bancários comerciais recentes que mostrem o saldo médio e os padrões de depósito, uma cotação ou fatura formal do vendedor do equipamento a especificar a máquina exata e o preço, comprovativo de seguro comercial e, em muitos casos, uma licença comercial, dependendo da estrutura e jurisdição. Ter estes documentos prontos antes de se candidatar, em vez de os reunir reativamente após um credor os solicitar, geralmente acelera a aprovação e evita atrasos que podem adiar uma compra planeada ou a data de início de um trabalho.
Uma forma simples de decidir
Se a máquina funcionar para si durante toda a sua vida útil e o seu crédito suportar taxas razoáveis, o financiamento ou o pagamento a pronto geralmente produzem o custo total mais baixo. Se espera atualizar dentro de alguns anos ou deseja preservar a máxima flexibilidade de caixa, os pagamentos mais baixos do leasing e o caminho de atualização incorporado geralmente se ajustam melhor, apesar do custo total mais elevado ao longo do tempo. Se a necessidade é genuinamente de curto prazo ou ainda está a validar se esta classe de máquina se adequa ao seu trabalho, o aluguer continua a ser o ponto de partida de menor risco, independentemente da decisão de financiamento final.
Perguntas frequentes
Posso obter financiamento de equipamento com crédito mau?
Muitas vezes sim, através de credores especializados, embora espere um pagamento inicial maior, tipicamente de 20 a 30 por cento, e taxas de juro mais altas do que um mutuário com crédito forte receberia.
O leasing é sempre mais barato do que um empréstimo de equipamento?
Os pagamentos mensais são tipicamente mais baixos com um leasing, mas o custo total ao longo do prazo completo é frequentemente mais elevado do que com um empréstimo, uma vez que um leasing não acumula para a propriedade da mesma forma que os pagamentos de um empréstimo fazem.
Preciso de um pagamento inicial para financiar uma escavadora de rodas?
Nem sempre. Os requisitos de pagamento inicial variam tipicamente de 0 a 20 por cento, dependendo do perfil de crédito e do credor, sendo que um crédito mais forte geralmente permite requisitos de pagamento inicial mais baixos.
Uma nova empresa sem histórico de crédito pode obter financiamento para equipamentos?
Às vezes, especialmente se o proprietário tiver experiência relevante no setor, embora espere uma análise mais rigorosa e potencialmente um pagamento inicial maior do que uma empresa estabelecida enfrentaria.
Os pagamentos de leasing são dedutíveis de impostos?
Frequentemente totalmente dedutíveis como despesa operacional, enquanto as deduções de compra através da Secção 179 funcionam de forma diferente; consulte um contabilista qualificado para obter orientação específica para a sua situação empresarial.
A Rhinoceros oferece financiamento diretamente para compras de escavadoras de rodas?
Confirme as opções atuais de financiamento e pagamento diretamente com a Rhinoceros para a sua compra específica, uma vez que os programas disponíveis variam por região e mudam ao longo do tempo.
As taxas de financiamento, os termos e as considerações fiscais variam conforme o credor, a região, o perfil de crédito e as condições atuais do mercado, e mudam ao longo do tempo. Este conteúdo é informação geral, não aconselhamento financeiro ou fiscal; confirme os termos atuais com o seu credor e consulte um contabilista qualificado para orientação específica à sua situação.